O setor logístico segue em transformação acelerada: a combinação entre expansão do e-commerce, investimentos em infraestrutura, digitalização e mudanças nos padrões de consumo está redesenhando a cadeia de suprimentos global e brasileira. Esta matéria analisa números, tendências, desafios e casos práticos que mostram por que logística é hoje um dos pilares do crescimento econômico.
Resumo executivo
O mercado logístico global apresenta projeções robustas: segundo diferentes estudos, o tamanho do mercado varia conforme a definição adotada, mas todos apontam para crescimento consistente na próxima década. No Brasil, relatórios de mercado estimam que o setor de frete e logística alcançou valores acima de US$ 100 bilhões em 2025, com projeções para crescer até 2030. Ao mesmo tempo, estatísticas oficiais mostram recuperação gradual do volume de serviços no país, com impacto direto sobre transporte e armazenagem. 0
Panorama global: números e discrepâncias entre estudos
Tamanho de mercado e projeções
Dependendo da metodologia, o mercado global de logística tem estimativas variadas. Um estudo projeta que o mercado global passará de aproximadamente US$ 11,23 trilhões em 2025 para cerca de US$ 23,14 trilhões em 2034, com um CAGR significativo no período. Outro estudo apresenta estimativa mais conservadora, colocando o mercado mundial em cerca de US$ 5,6–5,7 trilhões em 2024 e projetando crescimento até aproximadamente US$ 8,07 trilhões até 2033. Essas diferenças ocorrem porque alguns relatórios incluem ampla gama de serviços (armazenagem, transporte, 3PL, cadeia fria, logística reversa) e outros aplicam delimitações mais estritas. 1
Regiões que puxam o crescimento
A região Ásia-Pacífico segue como a principal responsável pelo volume — tanto por conta da manufatura quanto pelo rápido crescimento do consumo digital. América do Norte e Europa continuam sendo mercados maduros com grande participação em logística de alto valor e tecnologia. Mercados emergentes na América Latina, África e Sudeste Asiático mostram taxas de expansão acima da média global, impulsionados por urbanização, digitalização e investimentos em infraestrutura. 2
Panorama do Brasil: números, tendências e dinamismo
Valor de mercado e projeções
No Brasil, relatórios de mercado estimam o tamanho do setor de frete e logística em torno de **US$ 111,1 bilhões em 2025**, com projeção para alcançar cerca de **US$ 140,7 bilhões em 2030**, refletindo um CAGR estimado de aproximadamente **4,8%** no período 2025-2030. Esses números sinalizam um mercado grande e com espaço para modernização, mas sem um crescimento explosivo — o que reforça a importância de medidas estruturais para acelerar o desenvolvimento. 3
Atividade econômica e serviços
Estatísticas oficiais do IBGE registraram recuperação do volume de serviços em 2025, incluindo transporte e logística. Em fevereiro de 2025 o volume de serviços cresceu 0,8% frente ao mês anterior, resultado que mostra a retomada gradual do setor de serviços e o impacto positivo sobre a movimentação de cargas e demanda por transporte e armazenagem no país. Esses sinais macroeconômicos favoráveis têm reflexos diretos sobre a ocupação logística, tarifas e investimentos. 4
Fatores locais que influenciam o ritmo
- Dependência do modal rodoviário — a logística brasileira ainda é fortemente concentrada no transporte por estrada, o que encarece fretes e reduz eficiência em longas distâncias.
- Fragmentação do mercado — alta presença de pequenas transportadoras e baixo nível de consolidação em alguns segmentos.
- Infraestrutura — portos, ferrovias e malha rodoviária requerem investimentos para reduzir gargalos.
- Digitalização e mão de obra — há demanda por qualificação para operar WMS, TMS, automação e análise de dados.
Principais motores do crescimento
E-commerce e novas expectativas de entrega
O crescimento exponencial do comércio eletrônico é o principal impulsionador da demanda por logística moderna. Consumidores exigem prazos mais curtos, rastreabilidade e flexibilidade de entrega (mesmo dia, no dia seguinte, agendamento, retirada em lockers). Isso força varejistas e operadores logísticos a reavaliar redes de distribuição, investir em centros de micro-distribuição e otimizar rotas de última milha.
Tecnologia e automação
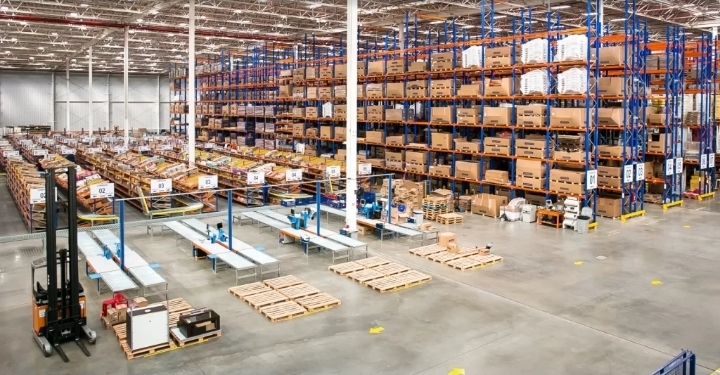
Soluções como sistemas WMS (Warehouse Management Systems), TMS (Transport Management Systems), telemetria, Internet das Coisas (IoT), robótica e inteligência artificial estão aumentando a produtividade de armazéns e frotas. A automação reduz custos por operação e melhora o SLA (Service Level Agreement) para clientes finais e atacadistas.
Investimentos em infraestrutura e M&A
A combinação entre investimentos públicos (rodovias, ferrovias, portos) e movimento privado (aquisições, internacionalização de players, expansão de malhas) intensifica a competição e a oferta de serviços especializados, como logística aérea e cadeia de frio. Casos recentes de expansão internacional e investimentos de grandes marketplaces ilustram essa dinâmica. 5
Segmentos em destaque
Última milha
O segmento de última milha é o que mais sente a pressão por eficiência e inovação: micro-hubs urbanos, bikes e veículos elétricos, pontos de retirada e lockers são estratégias para reduzir custos e tempo de entrega.
3PL e 4PL (operadores logísticos)
A terceirização de operações é tendência crescente: empresas buscam concentrar esforços no core business e transferir complexidade da logística para prestadores especializados, que oferecem flexibilidade, tecnologia e escala.
Cadeia fria e logística farmacêutica
Com o aumento do comércio de alimentos prontos, medicamentos e vacinas, a cadeia fria ganha investimentos em câmaras refrigeradas, sensores de temperatura e processos certificáveis, reduzindo perdas e garantindo qualidade.
Logística reversa
A sustentabilidade e a regulamentação (ex.: embalagens e descarte) tornam a logística reversa estratégica — especialmente para eletroeletrônicos, embalagens e produtos com alto índice de devolução no e-commerce.
Desafios persistentes
- Infraestrutura desigual: a dependência rodoviária aumenta custos e vulnerabilidade a greves, acidentes e condições climáticas.
- Mão de obra qualificada: lacunas de capacitação para operar tecnologias avançadas.
- Custos operacionais: combustível, manutenção e tributos elevam o preço final do frete.
- Regulação e burocracia: obstáculos para exportação, licenciamento e formalização em determinadas rotas.
- Segurança: roubo de carga e vulnerabilidades logísticas continuam sendo problema em determinados corredores.
Oportunidades e recomendações estratégicas
Para empresas e investidores que desejam aproveitar o crescimento logístico, algumas diretrizes estratégicas se destacam:
- Investir em tecnologia: adotar WMS/TMS, roteirização baseada em IA e telemetria para reduzir o custo por entrega.
- Estratégias multimodais: combinar rodovia, ferrovia, cabotagem e aéreo para reduzir dependência do modal rodoviário.
- Desenvolver centros urbanos de distribuição: micro-hubs para última milha e pontos de retirada reduzem tempo e custo.
- Capacitação: treinar equipes para automação, análise de dados e operação de warehouses modernos.
- Sustentabilidade: integrar iniciativas verdes (veículos elétricos, embalagens retornáveis) que agregam valor e reduzem custos a médio prazo.
Casos recentes e movimentos do mercado
Investimentos de marketplaces
Grandes players de e-commerce estão ampliando investimentos em infraestrutura logística para ganhar velocidade e reduzir custos unitários. Por exemplo, anúncios recentes de grandes marketplaces no Brasil mostram aportes significativos no país para expansão de centros de distribuição e tecnologia, o que deve gerar milhares de empregos e redistribuir capacidades logísticas regionais. 6
Expansão internacional de operadores brasileiros
Operadoras logísticas brasileiras vêm buscando internacionalizar operações e atuar em mercados da América Latina e África, aproveitando know-how em transporte rodoviário e soluções integradas. Essas iniciativas demonstram maturidade do setor e uma busca por diversificação de receitas. 7
Impacto econômico e social
O desempenho da logística afeta diretamente preço de bens, inflação setorial, competitividade de exportações e qualidade do emprego. Melhor infraestrutura e eficiência logística reduzem custos de produção e aumento de competitividade externa — fator crucial para commodities e manufatura exportadora.
Socialmente, expansão logística cria empregos diretos (motoristas, operadores de armazém, técnicos) e indiretos (manutenção, tecnologia, serviços), exigindo políticas públicas de qualificação e segurança.
Conclusão
O setor logístico vive um momento de transição: crescimento consistente, mas condicionado a investimentos estruturais e à adoção de tecnologia. No Brasil, o mercado é grande e promissor, mas enfrenta gargalos que limitam a velocidade de avanço. Para empresários e formuladores de políticas, a prioridade é combinar investimentos em infraestrutura com incentivos à digitalização e programas de qualificação — dessa forma, será possível transformar o potencial do setor em crescimento real e sustentável.