Por que tantos brasileiros evitam fazer contas? A pergunta, embora simples, acompanha gerações de educadores, economistas e especialistas em comportamento. Em um país onde a inflação já corroeu salários diversas vezes, onde o crédito fácil se tornou armadilha e onde o orçamento doméstico raramente fecha no azul, a dificuldade de lidar com números parece ir além de uma questão escolar. É um fenômeno cultural, econômico e histórico, com reflexos diretos no bolso e na vida cotidiana de milhões de pessoas.
Pesquisas recentes mostram que a maioria dos brasileiros não tem domínio satisfatório de operações básicas, como porcentagem, divisão ou cálculo de juros. A habilidade numérica, entretanto, não deveria ser vista apenas como um conhecimento escolar, mas como ferramenta essencial para sobreviver em um país que muda preços de um dia para o outro. A reportagem ouviu especialistas, revisou estudos, conversou com educadores e analisou o impacto desse problema na estrutura social brasileira.
Um dos primeiros pontos levantados por pesquisadores é a relação histórica do Brasil com a educação matemática. Desde a década de 1950, relatórios mostram que escolas brasileiras sempre tiveram desempenho abaixo da média internacional na disciplina. O ensino tradicional excessivamente teórico, baseado em fórmulas decoradas, e a falta de conexão com o cotidiano afastam os estudantes do interesse pelos números. Professores, por sua vez, frequentemente não recebem formação adequada ou atualização pedagógica, dificultando ainda mais a compreensão dos alunos.
A especialista em educação matemática Renata Dias explica que muitos estudantes passam anos resolvendo equações sem nunca entender para que elas servem no mundo real. Ela afirma que, quando o aprendizado se baseia na memorização mecânica, o aluno até consegue repetir procedimentos, mas não desenvolve autonomia para resolver problemas novos. Isso gera uma população adulta incapaz de interpretar tarifas de energia, juros de cartão de crédito ou reajustes de aluguel — e, consequentemente, propensa a erros financeiros.
Outro ponto central é o impacto emocional que a matemática exerce sobre o brasileiro. Um estudo conduzido por universidades brasileiras mostrou que mais de 60% dos entrevistados afirmam sentir ansiedade ao lidar com números. Isso resulta em um fenômeno chamado de “evitação matemática”: sempre que possível, a pessoa delega cálculos a terceiros, aceita valores sem conferir ou simplesmente ignora a necessidade de analisar preços, taxas e cobranças. Em situações de consumo, por exemplo, muitos aceitam parcelas aparentemente acessíveis sem calcular o custo total.
Para compreender por que o brasileiro evita fazer contas, é preciso observar como a matemática é vista no imaginário popular. Durante décadas, propagou-se a ideia de que “matemática é difícil”, e muitos pais, sem domínio da área, repetem essa narrativa aos filhos. Assim, crianças crescem acreditando que a disciplina é inacessível ou reservada apenas para pessoas consideradas “inteligentes”. Essa crença reforça inseguranças e bloqueia o desenvolvimento natural da habilidade numérica.
No cotidiano das famílias brasileiras, falar sobre dinheiro ainda é tabu. Em muitos lares, conversas sobre orçamento, despesas, dívidas e economias são evitadas ou resumidas a frases rápidas. A falta de diálogo impede que jovens aprendam, desde cedo, a acompanhar gastos, planejar compras e comparar preços. Em contraste, países onde a educação financeira é tratada como parte da rotina — seja nas escolas, seja nas famílias — apresentam resultados melhores no entendimento numérico.
Além da cultura e da educação deficiente, há fatores econômicos que agravam o cenário. O Brasil possui um sistema financeiro complexo, com uma das maiores taxas de juros do mundo. Operações aparentemente simples, como o parcelamento sem juros, na prática envolvem estratégias de marketing, taxas embutidas e negociações comerciais que exigem atenção e cálculo. Sem compreender com clareza essas estruturas, o consumidor fica vulnerável a decisões ruins.
O economista Marcelo Ornellas destaca que a falta de domínio numérico gera consequências diretas no endividamento das famílias brasileiras. Muitas pessoas não entendem como funciona o rotativo do cartão, por exemplo, ou aceitam empréstimos com juros extremamente altos sem perceber o impacto no longo prazo. Ele afirma que, na prática, quem não faz contas paga mais — e vive em situação de fragilidade financeira constante.
O problema também impacta a política pública. Em um país onde grande parte da população tem dificuldade para entender porcentagens e proporção, debates sobre orçamento federal, inflação, metas fiscais e arrecadação tornam-se inacessíveis. Isso limita a capacidade do cidadão de fiscalizar governos, avaliar propostas e fazer escolhas informadas. Dados mostram que a compreensão matemática está diretamente ligada ao nível de participação democrática de uma sociedade.
Quando se observa o ambiente escolar, especialistas apontam que a matemática brasileira é marcada pela falta de contexto. Em muitos livros didáticos, exercícios apresentam situações irreais, desconectadas do mundo real. O aluno calcula litros de tinta para pintar muros inexistentes ou resolve problemas de trens imaginários. O resultado é um aprendizado sem significado prático. Em outros países, as aulas de matemática frequentemente envolvem situações reais, como compras no mercado, análise de tarifas públicas, cálculos de consumo e planejamento de orçamento familiar.
Outro elemento relevante é a crescente dependência da tecnologia. Calculadoras, aplicativos bancários e ferramentas digitais facilitam operações cotidianas, mas também podem gerar acomodação. Com a popularização dos smartphones, muitas pessoas perderam o hábito de fazer contas simples de cabeça ou no papel. Embora a tecnologia seja útil, especialistas alertam que a ausência completa de raciocínio numérico torna o usuário vulnerável a erros e fraudes — especialmente em um país onde golpes financeiros digitais aumentam ano após ano.
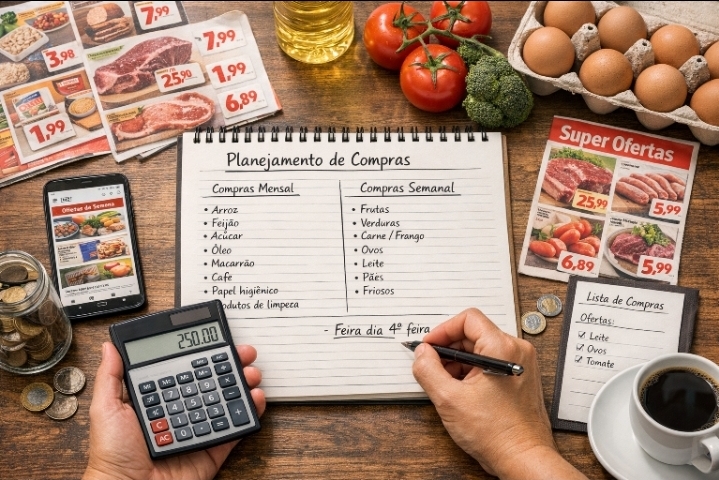
A falta de habilidade matemática também influencia a tomada de decisões de consumo. Em supermercados e lojas, brasileiros frequentemente escolhem produtos em promoção sem verificar se a oferta realmente vale a pena. Muitas embalagens usam estratégias de marketing para confundir o consumidor, alterando tamanhos, pesos e quantidades. Sem a capacidade de comparar valores por unidade, litros ou gramas, o consumidor compra mais caro acreditando estar economizando.
Para reverter esse quadro, especialistas defendem que a educação financeira seja incorporada de forma consistente e prática no currículo escolar. Em 2021, o Brasil incluiu o tema na Base Nacional Comum Curricular, mas a implementação ainda é desigual e depende de formação de professores. Escolas que adotam metodologias ativas — com simulações, jogos, feiras financeiras e projetos de orçamento — têm mostrado resultados melhores, estimulando o raciocínio lógico desde a infância.
Algumas iniciativas públicas e privadas tentam suprir a lacuna, oferecendo cursos gratuitos, aplicativos educativos e campanhas de conscientização. Bancos e instituições financeiras também desenvolveram programas para ensinar clientes a interpretar extratos, entender juros e usar ferramentas de planejamento. No entanto, especialistas afirmam que essas iniciativas ainda atingem uma parcela pequena da população.
A relação do brasileiro com o dinheiro é histórica. A inflação das décadas de 1980 e 1990 fez com que preços mudassem diariamente, criando um ambiente de insegurança que afetou o comportamento de consumo. Muitos cresceram sem planejar, porque planejar não fazia sentido em um cenário de instabilidade. Esse trauma econômico, transmitido de geração para geração, ainda influencia a forma como as pessoas lidam com números. Em vez de calcular, muitos reagem impulsivamente, com medo de perder oportunidades ou de que os preços aumentem rapidamente.
Outro ponto pouco discutido é o impacto emocional da pobreza. Para famílias que vivem com recursos escassos, fazer contas pode significar encarar uma realidade dura: não há dinheiro suficiente para pagar tudo. Assim, evitar cálculos funciona como mecanismo psicológico de autoproteção. Pesquisadores chamam isso de “economia da escassez”, um ciclo em que a falta de recursos reduz a capacidade cognitiva para tomar decisões — inclusive decisões numéricas.
Nas classes mais altas, o fenômeno ocorre por outras razões. Muitos delegam o controle das finanças a contadores, consultores e aplicativos. Embora isso pareça prático, também contribui para o afastamento da habilidade numérica. Sem praticar cálculos, o indivíduo se torna dependente de terceiros para decisões simples, como avaliar a viabilidade de um empréstimo ou calcular desconto à vista.
Sociologicamente, a matemática também carrega estigma. Estudos mostram que, no Brasil, admitir dificuldade na área é socialmente aceito e até comum. Em contraste, demonstrar incapacidade de leitura, por exemplo, gera constrangimento. Assim, enquanto ler é visto como habilidade básica, calcular não recebe o mesmo status. Isso cria tolerância social ao erro numérico e reduz o incentivo para aprender.
No mercado de trabalho, porém, essa habilidade é cada vez mais valorizada. Profissões que exigem raciocínio lógico, análise de dados e planejamento financeiro pagam melhores salários. A falta de domínio numérico limita a mobilidade social de milhões de brasileiros. Empresas relatam dificuldade em encontrar profissionais capazes de interpretar tabelas, planilhas e indicadores simples. Mesmo funções operacionais exigem cálculos básicos para medir desempenho, controlar estoque e acompanhar metas.
Ao conversar com brasileiros de diferentes regiões e faixas de renda, fica evidente que a relação com a matemática varia de acordo com a experiência pessoal. Para alguns, o problema começou na infância, com professores distantes e metodologias ultrapassadas. Para outros, a matemática se tornou inimiga quando as contas da vida adulta não fechavam. Há ainda quem se sinta intimidado por números, acreditando que nunca foi “bom na área”. Nesse cenário, entender por que o brasileiro não faz contas é compreender uma combinação de fatores sociais, emocionais, estruturais e econômicos.
A solução, segundo especialistas, não passa apenas por reformas educacionais, mas por uma mudança cultural. É preciso desmistificar a matemática, aproximá-la da vida cotidiana e mostrar que calcular não é um dom, mas uma habilidade acessível a todos. Isso requer esforço conjunto de escolas, famílias, empresas e governos. Em um país tão marcado por desigualdades, dominar os números não é apenas vantagem competitiva — é questão de sobrevivência.
Ao final desta investigação, fica claro que o brasileiro não faz contas não porque não quer, mas porque nunca foi incentivado, preparado ou apoiado para fazê-las. A construção de uma nova relação com a matemática exige tempo, investimento e mudanças profundas na forma como o país encara o conhecimento numérico. Mas, se implementada de maneira consistente, pode transformar não apenas finanças individuais, mas também a capacidade da sociedade de tomar decisões informadas, fiscalizar governantes e construir um futuro mais equilibrado.
No Brasil, aprender a fazer contas é muito mais do que resolver operações: é aprender a entender o mundo em que se vive. E, diante de um cenário econômico complexo e desafiador, essa habilidade se torna indispensável para o exercício pleno da cidadania.