Este guia detalhado explica como identificar os melhores fundos imobiliários (FIIs) para diferentes objetivos — renda passiva, proteção contra inflação e diversificação. Inclui métricas, tipos de FIIs, estratégias práticas e modelos de carteira
Por que investir em fundos imobiliários?
Fundos imobiliários (FIIs) permitem aos investidores acessarem o mercado imobiliário sem comprar imóveis diretamente. Em vez de adquirir um imóvel físico, você compra cotas que representam participação em imóveis (shoppings, galpões logísticos, lajes corporativas, hospitais) ou em títulos atrelados ao mercado imobiliário (CRI, LCI).
Vantagens principais
- Renda periódica: muitos FIIs distribuem rendimentos mensais a partir de aluguéis recebidos.
- Liquidez: cotas negociadas em bolsa, oferecendo liquidez maior que imóvel físico.
- Diversificação: acesso a ativos imobiliários de diferentes setores e localidades com pouco capital.
- Gestão profissional: gestores imobiliários providenciam locação, manutenção e decisões estratégicas.
Quando evitar FIIs
Evitar FIIs pode ser apropriado se você precisa de liquidez imediata (em mercados estressados cotas podem cair), se não tolera volatilidade de preço ou se prefere controlar fisicamente o ativo (por exemplo, reforma, aluguel direto).
Tipos de fundos imobiliários
Existem vários tipos de FIIs — conhecer diferenças é importante para identificar “os melhores” segundo seu objetivo.
Fundos de Tijolo
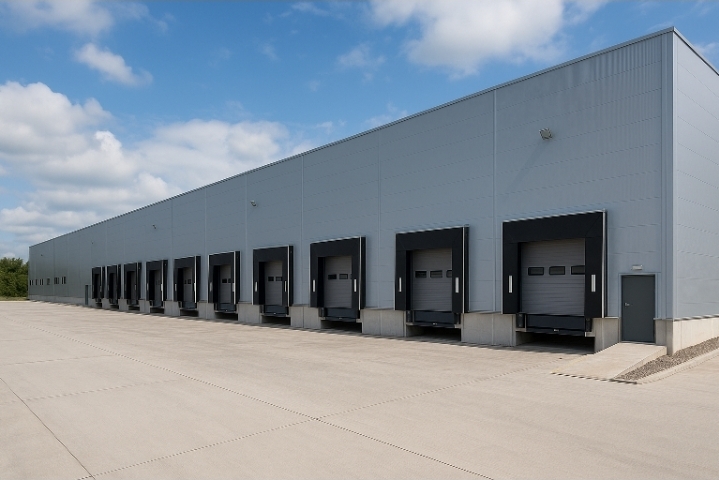
Investem diretamente em imóveis físicos: lajes corporativas, shopping centers, galpões logísticos, hospitais e agências bancárias. Rendimentos vêm de aluguéis.
Fundos de Papel
Investem em títulos como LCI/LCA, CRI, CRA e Certificados de Recebíveis Imobiliários — foco em rendimento atrelado a juros e índices de inflação.
Fundos Híbridos
Misturam ativos físicos e financeiros para equilibrar risco e renda.
Fundos de Desenvolvimento
Focados em construção e incorporação — potencial de valorização maior, porém com risco mais elevado e prazo mais longo.
Fundos de FOF (Fundos de Fundos)
Investem em cotas de outros FIIs, oferecendo diversificação pronta, mas com camada extra de taxa.
Métricas essenciais para escolher os melhores FIIs
Para comparar fundos, use métricas objetivas. Abaixo as mais relevantes.
Dividend Yield (DY)
Representa o rendimento distribuído pelo fundo sobre o preço da cota. Fórmula básica: DY = (Rendimento anual por cota / Preço da cota) x 100%. Avalie o DY com cautela — DY muito alto pode refletir risco ou distribuição de ganho de capital.
Price-to-FFO (P/FFO) e P/VPA
P/FFO compara preço da cota com o fluxo de caixa operacional; P/VPA (preço sobre valor patrimonial) mostra o quanto o mercado paga sobre o patrimônio do fundo.
Vacância e inadimplência
Para fundos de tijolo, observe taxa de vacância (áreas vazias) e níveis de inadimplência entre inquilinos.
Duração da carteira e indexação (para fundos de papel)
Entenda se os CRIs estão atrelados ao IPCA, CDI ou a taxas prefixadas — isso determina sensibilidade a juros e inflação.
Taxa de administração e performance
Custos corroem rendimento. Compare taxas entre fundos semelhantes e avalie se a gestão justificou o custo.
Liquidez e volume médio de negociação
Verifique o volume médio diário de negociação; baixa liquidez pode dificultar venda em momentos de necessidade.
Estratégias práticas e montagem de carteira
“Melhor” depende do perfil: renda, crescimento, preservação de capital. Abaixo estratégias claras.
Estratégia 1 — Renda passiva estável
- Foco: fundos de renda (shoppings, lajes bem locadas, galpões com contratos longos).
- Critérios: baixo vacância, contratos indexados ao IPCA ou com cláusula de revisão, DY consistente.
- Porcentagem da carteira sugerida: 60% renda + 40% diversificação.
Estratégia 2 — Proteção contra inflação
- Foco: fundos de papel com ativos indexados ao IPCA e CRIs indexados.
- Critérios: qualidade do lastro, rating do crédito quando disponível.
Estratégia 3 — Crescimento/valorização
- Foco: fundos de desenvolvimento e fundos de tijolo com potencial de revalorização (revitalização de ativo, ganho de gestão).
- Atenção: volatilidade e horizonte de investimento mais longo.
Alocação por perfil
| Perfil | Alocação sugerida em FIIs | Notas |
|---|---|---|
| Conservador | 60–80% renda | 20–40% papel | Preferir FIIs com contratos longos e baixa vacância |
| Moderado | 50% renda | 30% papel | 20% desenvolvimento | Equilíbrio entre renda e crescimento |
| Agressivo | 30–50% desenvolvimento | 30% renda | 20–40% papel | Maior exposição a fundos de maior risco/retorno |
Gestão, liquidez e custos
Gestão é fator-chave. Um bom gestor melhora ocupação, renegocia contratos e identifica oportunidades. Verifique histórico do gestor e políticas de distribuição.
Taxas que impactam o resultado
- Taxa de administração: cobrada para gerir o fundo.
- Taxa de performance: paga ao gestor quando excede um benchmark.
- Custos operacionais: manutenção, impostos e corretagem.
Governança e transparência
Leia relatórios mensais, atas de assembleia e políticas de distribuição. Bons fundos possuem comunicação frequente e detalhada.
Riscos e como mitigá-los
Todo investimento tem risco. Saiba identificar e mitigar.
Risco de mercado
Quedas na bolsa afetam cotas. Mitigação: diversificação, horizonte de investimento e aportes periódicos.
Risco de vacância e inadimplência
Mitigação: escolher fundos com contratos longos, inquilinos sólidos e diversificação setorial.
Risco de juros
Subida de juros pode reduzir preço das cotas; fundos de papel com indexação ao CDI podem se beneficiar, mas fundos de tijolo podem sofrer. Estratégia: balancear entre papel e tijolo conforme sensibilidade a juros.
Risco de liquidez
Em crise, vender cotas pode ser difícil sem grande desconto. Mitigação: priorizar fundos com volume de negociação consistente e manter reserva de emergência em ativos líquidos.
Exemplo prático: montagem de carteira (modelo)
Modelo para investidor moderado com horizonte de 5 anos e objetivo de renda + crescimento.
Carteira modelo (exemplo sem citar fundos específicos)
- 40% — Fundos de renda de alta qualidade: lajes e galpões com contratos indexados e baixa vacância.
- 30% — Fundos de papel indexados ao IPCA: para proteção contra inflação e rendimento previsível.
- 20% — Fundos híbridos/FOF: para diversificação imediata entre setores.
- 10% — Fundos de desenvolvimento/valor: exposição controlada a potencial de valorização.
Observação: este modelo é ilustrativo. Sempre ajuste ao seu perfil, situação fiscal e horizonte de investimento.
Rebalanceamento
Rebalanceie a carteira anualmente ou quando uma classe ultrapassar 10% da alocação alvo. Rebalanceamento disciplina a compra e venda, capturando ganhos e controlando risco.
FAQ — Perguntas frequentes
1. Qual é o rendimento médio dos FIIs?
O rendimento varia por tipo de FII, contexto econômico e gestão. Em vez de confiar em um número médio, avalie o histórico do fundo, consistência do pagamento e manutenção do patrimônio.
2. Posso usar FIIs como aposentadoria?
Sim — muitos investidores usam FIIs para renda recorrente na aposentadoria. Importante: diversificar, considerar tributação e manter reserva de emergência.
3. Quais impostos incidem sobre FIIs?
No Brasil, rendimentos distribuídos por FIIs são, em regra, isentos para pessoas físicas quando atendidos requisitos (como mínimo de cotas em circulação e número de cotistas); ganhos de capital (venda de cotas) são tributáveis. Consulte um contador/consultor fiscal para regras atuais e declaração de IR.
4. É melhor comprar cota pelo preço ou pelo dividend yield?
Ambos são importantes. Preço baixo com DY elevado pode indicar risco; prefira fundos com equilíbrio entre distribuição consistente, ativos de qualidade e preço justo.
Conclusão e próximos passos
“Melhores fundos imobiliários” dependem do seu objetivo: renda, proteção contra inflação ou valorização. Antes de investir, faça sua lição de casa: analise métricas (DY, vacância, P/VPA), confira a governança e entenda a política de distribuição. Monte uma carteira diversificada, defina alocação por perfil e mantenha disciplina no rebalanceamento.
Checklist rápido antes de investir
- Leia o prospecto e regulamento do FII.
- Verifique vacância e qualidade dos inquilinos.
- Cheque histórico de distribuição e políticas de lucro.
- Compare taxas de administração e eventuais taxas de performance.
- Avalie liquidez e volume médio de negociação.
Se você é blogueiro, use este conteúdo como base para posts: adicione exemplos locais, gráficos de DY ao longo do tempo e comparativos entre setores (logística vs. shoppings vs. lajes). Isso aumenta relevância e engajamento.