Em um país marcado por ciclos econômicos irregulares, insegurança no emprego e uma cultura de consumo muitas vezes estimulada pelo crédito fácil, falar em “tranquilidade financeira” pode soar como um objetivo distante — quase um luxo reservado a poucos. No entanto, especialistas, analistas e histórias de vida mostram que a tranquilidade financeira não é necessariamente fruto de sorte ou de renda extraordinária: trata-se, em grande parte, de decisões informadas, planejamento consistente e adaptações ao contexto econômico e familiar.
“Tranquilidade financeira é, antes de tudo, sensação de controle”, diz um especialista em finanças comportamentais consultado para esta reportagem. Esse controle nasce da combinação entre conhecimento (saber quanto se gasta de verdade), hábito (rotina de economia e revisão periódica das finanças) e proteção (redes de segurança como seguro, reservas e acesso a serviços públicos que reduzam gastos inesperados).
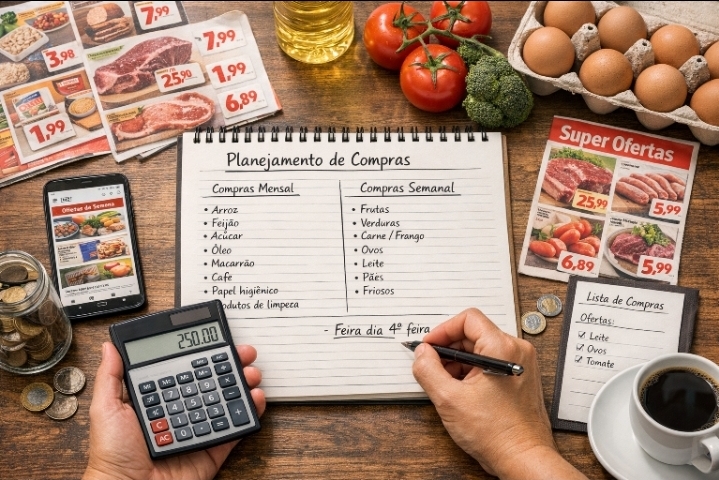
Uma das primeiras medidas para quem busca essa tranquilidade é a organização: mapear entradas e saídas, separar o que é fixo do que é eventual e construir um orçamento que reflita prioridades reais. O orçamento, nesse sentido, funciona como uma bússola — não elimina toda insegurança, mas dá direção. Em muitas casas brasileiras, contudo, o desafio começa justamente na falta de visibilidade: pessoas que não têm controle sobre pequenas despesas acabam surpreendidas por cobranças e juros.
O uso do crédito é um tema central nessa equação. Cartões de crédito e empréstimos consignados ou pessoais podem ser ferramentas úteis quando bem administradas, mas convertem-se em armadilhas quando utilizadas para financiar consumo acima da renda ou para manter um padrão de vida insustentável. Juros altos corroem rapidamente qualquer esforço de poupança e transformam gastos discretos em compromissos longos e custosos.
“A educação financeira não é apenas ensinar a poupar; é ensinar a escolher quando é apropriado tomar crédito, a comparar ofertas e a entender prazos e juros”, observa um economista. Em outras palavras, tranquilidade financeira passa por reduzir o uso de crédito de forma desnecessária e encarar o financiamento como algo que precisa ser planejado.
Outro pilar é a reserva de emergência. Especialistas recomendam que, sempre que possível, famílias construam uma reserva equivalente a alguns meses de despesas essenciais. Essa reserva não precisa ser grande de um dia para o outro; pode ser construída aos poucos, por meio de depósitos automáticos, retenção de bônus ou cortes temporários de gastos menos prioritários. O objetivo é que eventos como perda de emprego ou reparos domésticos não obriguem a rotatividade compulsória entre dívidas com juros altos.
Além do aspecto técnico, a tranquilidade financeira tem uma dimensão comportamental. O padrão de consumo é influenciado tanto por hábitos pessoais quanto por pressões sociais e publicitárias. Entender esses gatilhos, e trabalhar para modificar rotinas que levam ao gasto automático, é parte essencial do processo. Às vezes, medidas simples como evitar o hábito de “rolar” faturas ou cancelar assinaturas pouco usadas trazem alívio imediato no fluxo de caixa.
Políticas públicas também desempenham papel crucial. Programas que ampliam o acesso a serviços de saúde, educação e habitação reduzem o risco de despesas que destroem poupanças. Do mesmo modo, um ambiente regulatório que estimule a concorrência entre fornecedores de crédito e proteja o consumidor ajuda a mitigar práticas abusivas. O equilíbrio entre responsabilidade individual e infraestrutura pública é parte do debate sobre como ampliar a tranquilidade financeira em escala.
No mercado de trabalho, a informalidade e a precariedade salarial agravam a dificuldade de constituir reservas e planejar a vida financeira. Trabalhadores com renda instável enfrentam desafios adicionais: a imprevisibilidade de entradas dificulta compromissos e impede a formação de um colchão de proteção. Para esse grupo, estratégias práticas incluem a diversificação de fontes de renda, a priorização de despesas essenciais e a busca por instrumentos financeiros de baixo custo que permitam liquidez.
Uma prática emergente entre famílias e autônomos é a divisão de contas em “caixas” ou envelopes virtuais: destinar parcelas da renda a objetivos específicos (moradia, alimentação, educação, lazer, poupança) ajuda a manter o foco e evita que gastos supérfluos consumam o que já estava destinado a compromissos importantes. Ferramentas digitais e aplicativos de finanças pessoais tornaram essa divisão mais simples, mas a disciplina para manter o hábito continua sendo o fator determinante.
Ao longo desta reportagem conversamos com pessoas que, partindo de situações de aperto, conseguiram reorganizar a vida econômica. Um relato comum é o efeito multiplicador de pequenas vitórias: cortar um gasto recorrente desnecessário, renegociar uma dívida e iniciar uma reserva, mesmo pequena, tendem a gerar confiança e disposição para novas medidas. Esse ciclo de pequenos acertos pode, com o tempo, transformar a percepção que a família tem sobre suas possibilidades.
A renegociação de dívidas merece atenção especial. Em momentos de crise, muitos recorrem ao crediário ou ao chamado “empréstimo em cascata” — pegar um empréstimo para pagar outro. Isso costuma aumentar o custo total e adiar a resolução do problema. Renegociar com credores, quando possível, buscando prazos mais longos e juros menores, ou consolidar dívidas de forma responsável, aparece como saída mais sustentável do ponto de vista financeiro.
O planejamento de longo prazo também envolve decisões de investimento e proteção. Para além da reserva de emergência, pensar em aposentadoria, seguros adequados e alternativas de investimento compatíveis com o perfil de risco são passos que, quando iniciados cedo, têm efeito exponencial. No entanto, é preciso cuidado com promessas de retorno elevado ou soluções que não explicam claramente riscos e custos.
Educação financeira profissionalizada, oferecida por bancos, ONGs e órgãos públicos, pode ajudar a acelerar o aprendizado. Mas é fundamental que essa educação seja prática, contextualizada e acessível: ensinar como montar um orçamento real, como evitar taxas escondidas, e como comparar produtos financeiros tem impacto direto no dia a dia das famílias.
Outro ponto que surge com frequência é a relação entre saúde mental e finanças. A preocupação constante com dinheiro é fator de estresse e pode afetar sono, relacionamentos e produtividade. Investir em processos que reduzam a ansiedade financeira — seja por meio de organização, de acesso a serviços ou de suporte psicossocial — também tem um valor econômico, ao reduzir absenteísmo e perdas de rendimento.
O mercado financeiro brasileiro oferece hoje mais opções para pequenos investidores do que há uma década: fundos, títulos públicos acessíveis via plataformas digitais e aplicações automáticas. Contudo, a democratização do acesso não garante que todos saibam escolher bem. Para iniciantes, recomenda-se começar por opções conservadoras, entender liquidez e custos e, sobretudo, evitar colocar recursos de emergência em aplicações de alta volatilidade.
Como transformar intenção em ação? Um roteiro prático que emerge das conversas com especialistas inclui passos simples, porém consistentes: listar despesas mensais, calcular renda líquida real, identificar despesas cortáveis (assinaturas, refeições fora de casa, despesas por impulso), criar um plano de pagamento de dívidas (priorizando juros mais altos), instituir aporte automático para reserva, revisar seguros essenciais e, por fim, estabelecer metas claras e mensuráveis.
Para famílias com renda limitada, a prioridade muitas vezes será garantir alimentação, moradia e educação. Mesmo nesses casos, medidas como compras planejadas, comparação de preços e aproveitamento de políticas públicas (como programas sociais e serviços de saúde) podem aliviar o orçamento. Em regiões onde os serviços públicos são escassos, a organização comunitária e a economia solidária aparecem como alternativas que ampliam o poder de compra e aumentam a resiliência.
As mudanças no ciclo de vida também pedem adaptações. Casamento, nascimento de filhos, doença na família ou aposentadoria alteram significativamente as despesas e exigem revisão do planejamento. A tranquilidade financeira inclui a capacidade de recalibrar o orçamento quando as circunstâncias mudam, sem entrar em pânico.
Outra questão relevante é o legado cultural: em muitas famílias, hábitos de consumo, ideias sobre poupança e atitudes em relação ao dinheiro são transmitidos de geração em geração. Romper padrões que levam ao endividamento exige não só informação, mas também diálogo familiar e, por vezes, a redefinição de expectativas sobre status e consumo.
Neste contexto, a comunicação entre parceiros financeiros é estratégica. Casais que conversam abertamente sobre objetivos, prioridades e limites de gasto tendem a tomar decisões mais coesas. Quando as escolhas são compartilhadas, a probabilidade de surpresas desagradáveis e de conflitos diminui, contribuindo para um ambiente doméstico mais estável e, por consequência, mais tranquilo financeiramente.
Por fim, a tecnologia é aliada — quando bem usada. Aplicativos de controle financeiro, alertas de vencimentos e ferramentas de comparação de crédito simplificam tarefas que antes exigiam mais tempo e conhecimento técnico. Mas a tecnologia também aumenta a tentação de compras por impulso; a facilidade de um clique é dupla: facilita o controle, mas também a compra. A disciplina continua sendo imprescindível.
Por trás de cada dica prática está a ideia central de que tranquilidade financeira é um processo e não um ponto de chegada absoluto. As circunstâncias mudam, mercados oscilam, e imprevistos acontecem. A meta, portanto, é construir resiliência: ter margem para ajustar, rede para suportar choques e hábitos que tornem menos provável a repetição de erros.
Ao longo desta matéria, emergem duas mensagens claras: primeiro, pequenas atitudes consistentes geram resultados reais; segundo, a tranquilidade financeira se constrói com planejamento e também com proteção. Não basta poupar: é preciso proteger a renda, escolher crédito com sabedoria, investir com prudência e utilizar a infraestrutura pública disponível.
Para o leitor que deseja começar hoje, a recomendação é simples e executável: faça um diagnóstico — anote quanto entra e quanto sai por 30 dias; identifique uma despesa que você pode cortar já neste mês; destine automaticamente 5% da sua renda para uma reserva; e procure avaliar uma dívida para renegociar. Esses passos, repetidos mês a mês, criam, com o tempo, um novo patamar de segurança financeira.
Em um país de contrastes, democratizar a tranquilidade financeira é desafio que exige ações individuais e públicas. Informação de qualidade, regulação protetiva ao consumidor, oferta de produtos financeiros responsáveis e políticas sociais que reduzam vulnerabilidades criam um ambiente no qual mais pessoas podem alcançar o que hoje é aspiração: viver sem o peso constante da insegurança econômica. A trajetória não é igual para todos, mas as ferramentas para avançar estão — e, em muitos casos, começam com uma simples mudança de hábito.
Esta reportagem procurou reunir uma visão ampla e prática sobre como a sociedade e o indivíduo podem caminhar em direção à tranquilidade financeira, com orientações aplicáveis e linguagem direta. A busca por segurança econômica não é utopia: é um caminho composto por escolhas cotidianas, responsabilidade nas decisões e, quando possível, apoio institucional. Seguida com disciplina, essa trilha transforma o que parecia distante em rotina — e, com isso, devolve ao cotidiano a paz que o dinheiro, mal administrado, costuma roubar.