O modelo de construção civil no Brasil atravessa um período de transição marcado por desafios históricos, mudanças tecnológicas e pressões econômicas que afetam desde grandes incorporadoras até pequenos construtores. Responsável por uma parcela significativa do Produto Interno Bruto (PIB) e pela geração de milhões de empregos diretos e indiretos, o setor mantém relevância estratégica para o desenvolvimento do país, ao mesmo tempo em que enfrenta críticas relacionadas à produtividade, sustentabilidade e informalidade.
Tradicionalmente, a construção civil brasileira se estruturou sobre um modelo intensivo em mão de obra, com forte dependência de processos manuais e baixo nível de industrialização quando comparado a países desenvolvidos. Esse padrão, que se consolidou ao longo de décadas, contribuiu para a absorção de trabalhadores com baixa qualificação formal, mas também resultou em gargalos como atrasos nas obras, desperdício de materiais e custos elevados.
Dados do Instituto Brasileiro de Geografia e Estatística (IBGE) indicam que o setor representa cerca de 6% do PIB nacional, com variações conforme o ciclo econômico. Em períodos de crescimento, a construção costuma responder rapidamente, impulsionada por investimentos públicos em infraestrutura e pelo aquecimento do mercado imobiliário. Em momentos de crise, porém, é um dos primeiros segmentos a sentir os efeitos da retração econômica, com queda no número de lançamentos e demissões em massa.
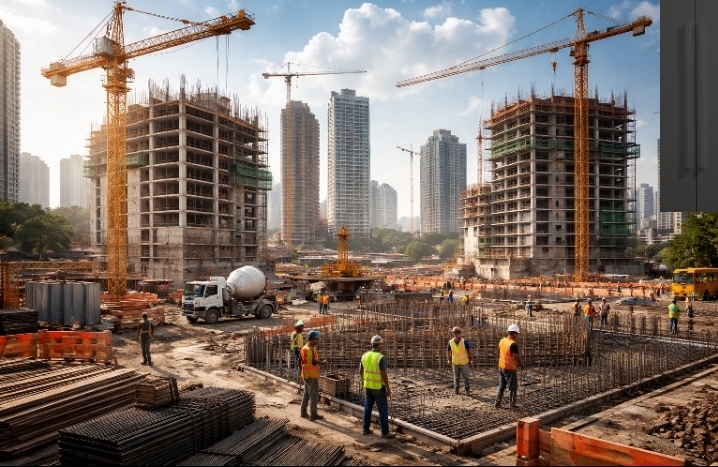
O modelo predominante no Brasil ainda é o da construção convencional, baseada no uso de concreto armado moldado in loco, alvenaria estrutural e métodos tradicionais de canteiro. Embora esse sistema seja amplamente difundido e conhecido pelos profissionais do setor, especialistas apontam que ele apresenta limitações em termos de eficiência e previsibilidade. A execução depende fortemente da experiência da mão de obra disponível e das condições climáticas, fatores que tornam o controle de prazos e custos mais complexo.
Nos últimos anos, no entanto, surgem sinais de mudança. A adoção de sistemas construtivos industrializados, como estruturas pré-moldadas, steel frame e wood frame, ainda representa uma parcela pequena do mercado, mas cresce de forma gradual, especialmente em empreendimentos residenciais de médio padrão e em obras comerciais. Esses modelos prometem maior rapidez na execução, redução de desperdícios e melhor controle de qualidade, embora enfrentem resistência cultural e desafios regulatórios.
Outro elemento central na transformação do modelo de construção civil no Brasil é a digitalização. Ferramentas como o Building Information Modeling (BIM) começam a ganhar espaço, sobretudo em grandes projetos e obras públicas. O BIM permite a integração de informações ao longo de todo o ciclo de vida da edificação, desde o projeto até a manutenção, reduzindo erros e retrabalhos. Apesar dos benefícios, sua implementação ainda esbarra na falta de capacitação técnica e nos custos iniciais de adoção.
A sustentabilidade também se impõe como um eixo cada vez mais relevante. O setor da construção é um dos maiores consumidores de recursos naturais e geradores de resíduos sólidos no país. Pressões regulatórias, exigências de financiadores e mudanças no comportamento do consumidor têm levado empresas a buscar soluções mais sustentáveis, como o uso de materiais recicláveis, sistemas de reaproveitamento de água e projetos voltados para eficiência energética.
Programas de certificação ambiental, como o LEED e o AQUA-HQE, ainda são restritos a uma parcela reduzida das construções, em geral voltadas ao mercado corporativo ou de alto padrão. Mesmo assim, especialistas avaliam que esses selos funcionam como indutores de boas práticas, influenciando gradualmente o mercado como um todo. Para pequenas construtoras, entretanto, o custo para adequação continua sendo um obstáculo relevante.
O papel do Estado é outro fator determinante no modelo de construção civil brasileiro. Historicamente, o setor dependeu fortemente de investimentos públicos em habitação e infraestrutura. Programas habitacionais federais, como o Minha Casa, Minha Vida, exerceram influência direta sobre o padrão construtivo adotado, priorizando soluções de baixo custo e rápida execução. Embora esses programas tenham contribuído para reduzir o déficit habitacional, críticos apontam problemas de qualidade e localização dos empreendimentos.
No campo da infraestrutura, obras de rodovias, saneamento e energia seguem modelos contratuais que nem sempre incentivam inovação e eficiência. A predominância de licitações baseadas no menor preço é frequentemente citada como um fator que compromete a qualidade final das obras e aumenta o risco de aditivos contratuais. Especialistas defendem mudanças nos critérios de contratação, com maior valorização de desempenho e soluções técnicas.
A informalidade é outro traço marcante do modelo de construção civil no Brasil. Uma parcela significativa das obras, especialmente no segmento de reformas e pequenas construções residenciais, ocorre fora do sistema formal, sem registro de trabalhadores ou cumprimento integral das normas técnicas e trabalhistas. Essa realidade contribui para a precarização das condições de trabalho e dificulta a disseminação de práticas mais modernas e seguras.
A qualificação profissional aparece como um dos principais desafios para a modernização do setor. Apesar da existência de programas de formação técnica e iniciativas do Sistema S, como o Senai, a rotatividade da mão de obra e a baixa escolaridade média dificultam a consolidação de novos modelos construtivos. Empresas que investem em capacitação enfrentam o risco de perder trabalhadores para concorrentes, o que reduz o incentivo ao treinamento contínuo.
A cadeia produtiva da construção civil no Brasil também é caracterizada por alta fragmentação. Incorporadoras, construtoras, projetistas, fornecedores e prestadores de serviços atuam muitas vezes de forma pouco integrada. Esse modelo dificulta o planejamento de longo prazo e a adoção de inovações que exigem coordenação entre diferentes agentes. Em contraste, países que avançaram na industrialização da construção apresentam cadeias mais integradas e padronizadas.
O custo dos insumos é outro elemento que pressiona o modelo atual. Variações nos preços do cimento, do aço e de outros materiais básicos têm impacto direto sobre a viabilidade dos projetos. Nos últimos anos, oscilações no mercado internacional e fatores internos, como gargalos logísticos, ampliaram a volatilidade dos custos, exigindo maior capacidade de gestão por parte das empresas.
Apesar das dificuldades, analistas veem oportunidades no processo de transformação do setor. A demanda por habitação continua elevada, impulsionada pelo crescimento populacional e pelo déficit habitacional estimado em milhões de moradias. Ao mesmo tempo, a urbanização e a necessidade de requalificação de áreas centrais abrem espaço para novos modelos de negócio, como retrofit e construções de uso misto.
O avanço da tecnologia tende a acelerar mudanças no modelo de construção civil brasileiro. Soluções como impressão 3D de estruturas, uso de inteligência artificial para planejamento de obras e monitoramento remoto de canteiros ainda estão em fase inicial, mas já despertam interesse de empresas e investidores. A expectativa é que, ao longo da próxima década, essas inovações contribuam para aumentar a produtividade, historicamente baixa no setor.
O financiamento imobiliário também exerce influência sobre o modelo construtivo. As exigências dos bancos e das instituições financeiras, tanto em relação à documentação quanto aos padrões técnicos, funcionam como mecanismos de controle e padronização. Mudanças nas condições de crédito, como taxas de juros e prazos, afetam diretamente o ritmo de lançamentos e a adoção de novas tecnologias.
Em síntese, o modelo de construção civil no Brasil se encontra em um ponto de inflexão. Entre a permanência de práticas tradicionais e a incorporação gradual de soluções mais modernas, o setor avança de forma desigual, condicionado por fatores econômicos, culturais e institucionais. O ritmo dessa transformação dependerá da capacidade de articulação entre empresas, governo e trabalhadores, bem como do ambiente macroeconômico e regulatório.
Embora não haja uma ruptura imediata com o modelo historicamente adotado, os sinais de mudança são claros. A pressão por eficiência, sustentabilidade e qualidade tende a se intensificar, exigindo adaptações contínuas. O desafio central será conciliar inovação com inclusão social, mantendo a capacidade de geração de empregos ao mesmo tempo em que se eleva o nível tecnológico do setor.